-
包装物押金往来款项的会计分录说明
公考知识相关的内容,考试政策是很多考生和家长关心的事。包装物押金用于借入物资损坏或不能归还时的损失抵扣,因此账务处理要结合收取、支付和退回等环节判断。今天小编以单位常见业务处理为例,梳理包装物押金对应的会计分录,并说明其他应付款、库存现金科目的核算方向及余额含义,帮助相关人员准确记录资金往来,减少科目混用带来的影响。感兴趣的朋友们与小编继续往下看吧
包装物押金用于借入单位因物资损坏或其它原因不能归还时,借出单位可以用押金抵补损失,对于包装物押金,应如何做账?
包装物押金的会计分录
1.收到包装物押金:
借:银行存款/库存现金
贷:其他应付款
2.支付包装物押金:
借:其他应收款
贷:银行存款/库存现金
什么是其他应付款?
通常情况下,“其他应付款”科目核算企业应付、暂收其他单位或个人的款项,如应付租入固定资产和包装物的租金、管辖区内业主和物业管户装修存入保证金、应付职工统筹退休金,以及应收暂付上级单位、所属单位的款项。
需要注意的是,企业经常发生的应付供货单位的货款,则是在“应付账款”和“应付票据”科目中核算。
“其他应付款”账户属于负债类账户,贷方表示发生的各种应付、暂收款项,借方表示偿还或转销的各种应付暂收款项。月末,余额在贷方,表示企业应付、暂收的结存现金。
“其他应付款”账户应按应付、暂收款项的类别设置明细账户。
库存现金怎么理解?
库存现金是指存放于企业财会部门、由出纳人员经管的货币,是企业流动性最强的资产。
“库存现金”账户属于资产类账户,用于核算企业的库存现金,借方反映库存现金的收入,贷方反映库现金的支出,期末余额在借方,表示库存现金的余额,并且一般不表示在贷方。
需要注意的是:如果企业有内部周转使用备用金的,可以单独设置“备用金”科目。
2025年江苏财会学院有哪些
根据最新的信息,2025年江苏本科财务学院排名如下:
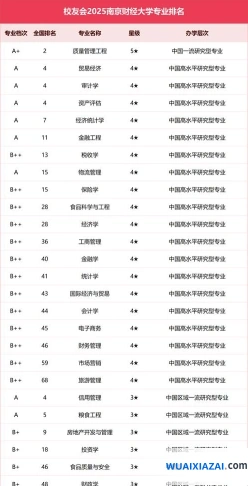
南京财经大学
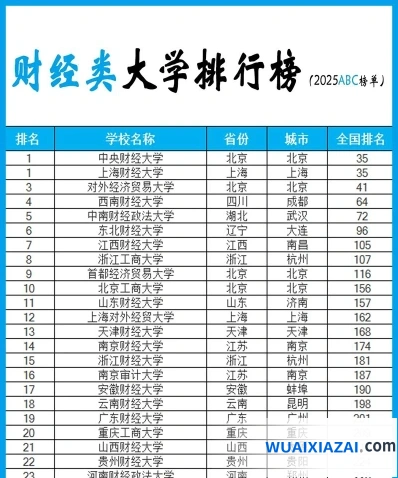
南京审计大学
南京财经大学红山学院
南京审计大学精神学院
江苏财会职业学院
江苏财经职业技术学院
江苏经贸职业技术学院
江苏商贸职业学院
苏州经贸职业技术学院
无锡商业职业技术学院
请注意,排名可能会根据不同的评价标准和时间有所变化,建议参考官方最新发布的排名信息以获得准确数据