-
一级造价师免考条件及考试科目汇总
公考知识考试政策是很多考生和家长关心的事。一级造价师考试的科目设置包括基础和专业两类,一共四个科目,其中《建设工程造价管理》是基础科目而非增项科目。符合免考条件的可以免考两门基础科目,条件包括已取得公路、水运或水利造价工程师证书等。小编已在文中列出具体规定。感兴趣的网友们跟着小编一起来看一下吧
《建设工程造价管理》不是一级造价师增项考试科目。一级造价师考试共包括两门基础科目和两门专业科目,满足一造免考条件的可以免考两门基础科目。
一级造价工程师考试科目:《建设工程造价管理》《建设工程计价》《建设工程技术与计量》《建设工程造价案例分析》,其中《《建设工程技术与计量》《建设工程造价案例分析》为增项考试科目。
免考基础科目条件:
(一)已取得造价工程师一种专业职业资格证书的人员,报名参加其他专业科目考试的,可免考基础科目。考试合格后,核发人力资源社会保障部门统一印制的相应专业考试合格证明。该证明作为注册时增加执业专业类别的依据。
(二)具有以下条件之一的,参加一级造价工程师考试可免考基础科目:
1.已取得公路工程造价人员资格证书(甲级);
2.已取得水运工程造价工程师资格证书;
3.已取得水利工程造价工程师资格证书。
税务师考试免试条件与科目说明
在顺利完成报名之后,符合以下条件之一就可以申请免考。具体条件如下:
1、从事涉税工作已满两年或以上,并且已评聘经济、审计等高级专业技术职务可申请免试《财务与会计》科目。
2、已评聘法律高级专业技术职务,从事涉税工作满两年的,可申请免试《涉税服务相关法律》科目。
需要注意的是,税务师考试需要考《税法(一)》、《税法(二)》、《涉税服务实务》、《财务与会计》、《涉税服务相关法律》五门科目,但并不是五门任选免考,有且只有两门科目可以免考,并且这两门可被申请免考的对象是不一样的。所以,当你想要申请税务师考试免考的时候,一定需要仔细阅读免考条件。
税务师考试各科目考点内容
《涉税服务实务》需要有会计基础知识,主要是纳税申报、纳税审核、代理纳税的一些基础知识。
《涉税服务实务》的地位相当于注会考试中的审计,综合性较强。
学习《涉税服务实务》这一门,一定要有税法一、税法二的基础知识,否则就是空中楼阁。
涉税服务实务主要难在最后一道综合题上,每年都会出比较新颖的题目,需要对整个税法有全面的了解,关心当年的热点问题,灵活应对。
《财务与会计》讲解一些基础的财务管理知识和比较全面的会计知识。
《财务与会计》这一科涉及面比较广,教材讲解的程度不太深,所以考生需要借助辅导用书进行更深入地学习。对于会计知识薄弱的考生来备考这一科,有较大的难度。
《税法一》、《税法二》、《涉税服务相关法律》这三科,对于大部分考生来说,对对知识点的学习和理解都较为简单,但也需要通过全面详尽的辅导书籍,再配合一定量的练习题,想通过这三科的难度不是特别的大。
《税法一》、《税法二》不需要太多的背景知识,但《涉税服务相关法律》学起来比较耗精力,该科目中包括行政法、民商法、刑法、诉讼法。涉及面广,需要记忆的内容较多,对财税人员来说,行政法、刑法、诉讼法学起来有一定的难度。
二级造价师职业资格考试科目
二级造价师考试设《建设工程造价管理基础知识》和《建设工程计量与计价实务》2个科目。考试有一定的难度,但相比一造来讲,难度不是很大。
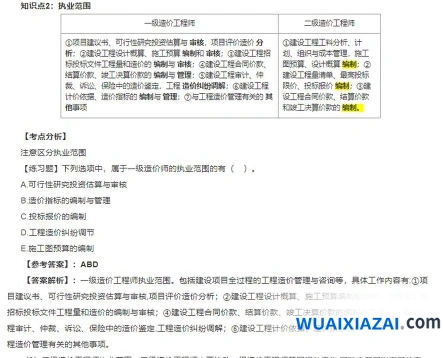
二级造价师考试只考《建设工程造价管理基础知识》和《建设工程计量与计价实务》两门科目,具体考试内容如下:
(1)《建设工程造价管理基础知识》是基础科目,主要考察考生对建设工程造价管理相关的基本理论、法律法规、政策规定等方面的知识。
(2)《建设工程计量与计价实务》是专业科目,分为土木建筑工程、交通运输工程、水利工程、安装工程四个专业方向,主要考察考生对于该专业领域内的计量、计价、造价控制等实务方面的能力。
二级造价师考试难度怎么样
二级造价师考试相对来说较为容易,考生只需掌握好基础知识,并且熟悉计量与计价实务的应用即可顺利通过考试。
但是具体的难易程度还是会因各省份的要求而有所差异,建议考生在备考过程中多关注各省份的考试政策和要求,制定合理的备考计划,提高自身的考试准备能力。
二级造价师考试成绩有效期
二级造价师职业资格考试成绩实行2年为一个周期的滚动管理办法,参加全部2个科目考试的人员必须在连续的2个考试年度内通过全部科目,方可取得二级造价工程师职业资格证书。
考试合格者,由各省、自治区、直辖市人力资源社会保障行政主管部门颁发中华人民共和国二级造价工程师职业资格证书。证书原则上在所在行政区域内有效。各地可根据实际情况制定跨区域认可办法。